সাহায্যৰ ৰাজনীতিৰ পৰা উৎপাদনমুখী অর্থনৈতিক ব্যৱস্থালৈ অসমৰ যাত্রা
এখন ৰাজ্যৰ অৰ্থনৈতিক উন্নয়ন কেৱল চৰকাৰী বাজেটৰ আকাৰ, নতুন পথ-দলং নির্মাণ, বৃহৎ উদ্যোগ স্থাপন অথবা জনসাধাৰণৰ মাজত বিতৰণ কৰা আৰ্থিক সাহায্যৰ পৰিমাণেৰে জুখিব নোৱাৰি। প্ৰকৃত উন্নয়নৰ মাপকাঠী হ’ল সেই ৰাজ্যৰ কিমান মানুহে নিজৰ উপাৰ্জনৰ পথ সৃষ্টি কৰিব পাৰিছে, কিমান পৰিয়াল চৰকাৰী সাহায্যৰ ওপৰত নিৰ্ভৰশীলতাৰ পৰা ওলাই আহিছে আৰু কিমান যুৱক-যুৱতীয়ে আনৰ বাবে কর্মসংস্থাপন সৃষ্টি কৰিবলৈ সক্ষম হৈছে।
অসমৰ অৰ্থনীতিৰ সম্মুখত আজি এটা গুৰুত্বপূৰ্ণ প্রশ্ন-আমি এনে এখন অর্থনীতি গঢ়ি তুলিছোঁ নেকি, য’ত মানুহে নিজৰ উপাৰ্জনৰ সামৰ্থ্য বৃদ্ধি কৰিব পাৰে, নে এনে এখন ব্যৱস্থা গঢ়ি উঠিছে, য’ত বহু মানুহৰ জীৱন-জীৱিকা চৰকাৰী আর্থিক সাহায্যৰ ওপৰত ক্রমান্বয়ে নিৰ্ভৰশীল হৈ পৰিছে?
এই প্রশ্নটো কোনো এখন নির্দিষ্ট আঁচনিৰ বিৰোধিতা নহয়। দৰিদ্ৰ পৰিয়াল, বিধৱা, বিশেষভাৱে সক্ষম ব্যক্তি, বৃদ্ধ-বৃদ্ধা আৰু উপাৰ্জনৰ সুযোগৰ পৰা বঞ্চিত লোকৰ বাবে সামাজিক সুৰক্ষা অত্যন্ত প্রয়োজনীয়। কিন্তু সামাজিক সুৰক্ষা আৰু অর্থনৈতিক আত্মনির্ভৰশীলতা একে বস্তু নহয়। প্রথমটোৱে মানুহক তাৎক্ষণিক সংকটৰ পৰা ৰক্ষা কৰে, দ্বিতীয়টোরে মানুহক দীর্ঘম্যাদীভাৱে নিজৰ ভৰিত থিয় হোৱাৰ সামৰ্থ্য প্রদান কৰে। অসমৰ অৰ্থনৈতিক নীতিৰ পৰৱৰ্তী পর্যায়ত এই দুয়োটাৰ মাজত অধিক সু-সংহত ভাৰসাম্য স্থাপন কৰাৰ প্ৰয়োজন আছে।
আর্থিক সাহায্য নে উপাৰ্জনৰ সামর্থ্য সৃষ্টি?
অসম চৰকাৰৰ প্ৰত্যক্ষ আর্থিক সাহায্যৰ কাৰ্যসূচীয়ে বহু পৰিয়ালৰ দৈনন্দিন ব্যয়ত সহায় আগবঢ়াইছে। এনে আঁচনিৰ সামাজিক গুৰুত্ব অস্বীকাৰ কৰিব নোৱাৰি। কিন্তু অর্থনৈতিক বিশ্লেষণৰ দৃষ্টিকোণৰ পৰা এটা মৌলিক প্রশ্ন উত্থাপন হয়, একে পৰিয়ালক প্রতিমাহে সীমিত পৰিমাণৰ ধন প্ৰদান কৰি যোৱাৰ পৰিৱৰ্তে যিসকলৰ উপাৰ্জন সৃষ্টিৰ সামর্থ্য আৰু আগ্রহ আছে, তেওঁলোকৰ একাংশক যদি উৎপাদনমুখী কামৰ বাবে পর্যাপ্ত মূলধন প্রদান কৰা হয়, তেন্তে তাৰ দীর্ঘম্যাদী ফলাফল কেনে হ’ব পাৰে?
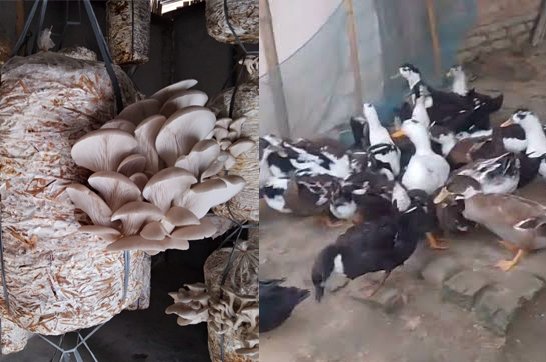
ধৰা হওক, এজন ব্যক্তিয়ে চৰকাৰৰ পৰা এবাৰতে ২ লাখ টকাৰ সহায় লাভ কৰিলে। সেই ধনেৰে তেওঁ বিস্কুট প্রস্তুত কৰা ক্ষুদ্র উদ্যোগ, কণী উৎপাদনৰ বাবে হাঁহ-কুকুৰা পালন, কাঠফুলা খেতি, মছলা প্রস্তুত, খাদ্য প্রক্রিয়াকৰণ অথবা স্থানীয় বজাৰৰ চাহিদা অনুসৰি আন কোনো ক্ষুদ্র ব্যৱসায় আৰম্ভ কৰিব পাৰে।
এনে ব্যৱস্থাৰ মূল লক্ষ্য কেৱল এজন ব্যক্তিক টকা দিয়া নহয়। লক্ষ্য হ’ব সেই ধনক নিয়মীয়া উপার্জন, উৎপাদন, সম্পদ সৃষ্টি আৰু কর্মসংস্থাপনৰ উৎসলৈ ৰূপান্তৰ কৰা। অর্থনৈতিক সাহায্যৰ সাফল্য কেৱল কিমান টকা বিতৰণ কৰা হ’ল, তাৰ ওপৰত নিৰ্ভৰ নকৰে, সেই ধনে কিমান স্থায়ী উপাৰ্জনৰ পথ সৃষ্টি কৰিলে, সেয়াহে অধিক গুৰুত্বপূর্ণ।
দুই লাখ টকাৰে সঁচাকৈয়ে ক্ষুদ্র উদ্যোগ গঢ়িব পাৰিনে?
ক্ষুদ্র উদ্যোগ আৰম্ভ কৰাৰ বাবে দুই লাখ টকা সকলো ক্ষেত্রতে পর্যাপ্ত নহ’বও পাৰে। কিন্তু সঠিক ব্যৱসায় নির্বাচন, সীমিত পৰিসৰত আৰম্ভণি, বজাৰৰ চাহিদা আৰু কাৰিকৰী প্ৰশিক্ষণ থাকিলে এই পৰিমাণৰ মূলধনেৰে বহু ধৰণৰ ক্ষুদ্র উদ্যোগৰ সূচনা সম্ভৱ। ইয়াৰ কেইটামান উদাহৰণ চোৱা যাওক।
(ক) ঘৰুৱা বিস্কুট আৰু বেকাৰী সামগ্ৰীৰ উদ্যোগঃ
ধৰা হওক, এজন উদ্যোগীয়ে স্থানীয় বজাৰৰ বাবে বিস্কুট, নিম্কি, কুকিজ আৰু অন্যান্য শুকান খাদ্য প্রস্তুত কৰাৰ কাম আৰম্ভ কৰিলে। প্ৰাৰম্ভিক বিনিয়োগৰ এটা সম্ভাব্য হিচাপ এনেধৰণৰ হ’ব পাৰে-
* সৰু অ’ভেন, মিক্সাৰ আৰু অন্যান্য সঁজুলিঃ ৭০,০০০ টকা
* কর্মস্থানৰ প্ৰস্তুতি আৰু বিদ্যুৎ সংযোগ: ২৫,০০০ টকা
* কেঁচামাল আৰু পেকেজিং: ৩৫,০০০ টকা
* খাদ্য সুৰক্ষা সম্পৰ্কীয় প্রয়োজনীয়তা, পৰিবহণ আৰু বিপণন: ২০,০০০ টকা
* আৰম্ভণিৰ কাৰ্যকৰী মূলধন আৰু জৰুৰী পুঁজিঃ ৫০,০০০ টকা মুঠ প্ৰাৰম্ভিক পুঁজি: ২,০০,০০০ টকা।
এতিয়া ব্যৱসায়টোৰ সম্ভাব্য আয়ৰ হিচাপ কৰা যাওক। যদি প্রতিদিনে গড়ে ২,০০০ টকাৰ সামগ্রী বিক্রী হয় আৰু মাহত ২৫ দিন কাম কৰা হয়, তেন্তে মাহিলি বিক্ৰীৰ পৰিমাণ হ’ব ৫০,০০০ টকা। ইয়াৰ পৰা কেঁচামাল, পেকেজিং, বিদ্যুৎ, পৰিবহণ, নষ্ট হোৱা সামগ্রী আৰু অন্যান্য চলিত ব্যয় বাদ দিব লাগিব। ধৰা হওক, এই ব্যয়সমূহৰ মুঠ পৰিমাণ ৩০,০০০ টকা। তেতিয়া মাহিলি উদ্বৃত্ত থাকিব ২০,০০০ টকা। ই হৈছে এটা উদাহৰণমূলক হিচাপ। বাস্তৱ লাভ নিৰ্ভৰ কৰিব বিক্ৰী, উৎপাদন ব্যয় আৰু বজাৰৰ প্ৰতিযোগিতাৰ ওপৰত। তথাপি এই উদাহৰণে এটা কথা স্পষ্ট কৰে- সঠিক বজাৰ আৰু নিয়ন্ত্রিত ব্যয় থাকিলে সীমিত মূলধনেও এটা পৰিয়ালৰ বাবে নিয়মীয়া উপাৰ্জনৰ পথ সৃষ্টি কৰিব পাৰে।
(খ) কণী উৎপাদনৰ বাবে হাঁহ-কুকুৰা পালন: অসমৰ বহু অঞ্চলত কণীৰ চাহিদা আছে, কিন্তু কণী উৎপাদনৰ ব্যৱসায় আৰম্ভ কৰাৰ আগতে স্থানীয় বজাৰ, খাদ্যৰ মূল্য, পশু চিকিৎসা, ৰোগ নিয়ন্ত্রণ, মৃত্যুৰ হাৰ আৰু বিক্ৰীৰ ব্যৱস্থা বিশ্লেষণ কৰা প্রয়োজন।
ধৰা হওক, এজন উদ্যোগীয়ে সীমিত পৰিসৰত এটা কণী উৎপাদন কেন্দ্ৰ আৰম্ভ কৰিলে। ঘৰৰ উপযুক্ত ঠাই উপলব্ধ থাকিলে আৰু অতিৰিক্ত ভূমি ক্রয় কৰিবলগীয়া নহ’লে প্ৰাৰম্ভিক ব্যয় তুলনামূলকভাবে কম হ’ব পাবে।
দুই লাখ টকাৰ সম্ভাব্য ব্যৱহাৰ হ’ব পাৰে-
*উপযুক্ত গৃহ আৰু বেৰ নিৰ্মাণ বা মেৰামতি
*পোৱালি বা উৎপাদনক্ষম চৰাই ক্রয়
*খাদ্য আৰু পানীৰ ব্যৱস্থা
*স্বাস্থ্য পৰীক্ষা আৰু জৈৱ সুৰক্ষাৰ সঁজুলি
*প্ৰাৰম্ভিক খাদ্য, ঔষধ আৰু কাৰ্যকৰী মূলধন
এই ব্যৱসায়ত লাভৰ হিচাপ কৰিবলৈ কেৱল কণীৰ বিক্ৰী মূল্য জানিলেই নহ’ব। প্রতিদিনৰ খাদ্য ব্যয়, উৎপাদনক্ষম চৰাইৰ অনুপাত, মৃত্যুৰ হাৰ, কণী উৎপাদনৰ চক্ৰ আৰু বজাৰলৈ পৰিবহণৰ ব্যয়ো গণনা কৰিব লাগিব। চৰকাৰৰ সহায়ত পশুপালন বিভাগৰ প্রশিক্ষণ, কাৰিকৰী পৰামৰ্শ, ভেকচিন আৰু বজাৰৰ সৈতে সংযোগ নিশ্চিত কৰিব পাৰিলে এনে উদ্যোগৰ সফলতাৰ সম্ভাৱনা বৃদ্ধি পাব।
(গ) কাঠফুলা খেতি আৰু প্ৰক্ৰিয়াকৰণঃ কাঠফুলা খেতিৰ বিশেষত্ব হ’ল- বহু ক্ষেত্রত বৃহৎ কৃষিভূমিৰ প্ৰয়োজন নহয়। উপযুক্ত পৰিৱেশ, প্রশিক্ষণ আৰু নিয়ন্ত্রিত উৎপাদন ব্যৱস্থাৰে সীমিত স্থানত ইয়াৰ খেতি কৰিব পাৰি। দুই লাখ টকাৰ এটা অংশ উৎপাদন কক্ষ, ৰেক, বীজ, প্রয়োজনীয় সঁজুলি, পেকেজিং আৰু প্রশিক্ষণত ব্যয় কৰিব পাৰি। বাকী ধন কার্যকৰী মূলধন হিচাপে ৰাখিব পাৰি। কিন্তু ইয়াতো উৎপাদনৰ আগতেই বজাৰৰ সৈতে সংযোগ স্থাপন কৰাটো অত্যন্ত প্রয়োজনীয়। হোটেল, ৰেষ্টুৰেণ্ট, স্থানীয় শাক-পাচলিৰ দোকান আৰু খুচুৰা বিক্রেতাৰ সৈতে আগতীয়াকৈ যোগাযোগ থাকিলে উৎপাদিত সামগ্রী বিক্ৰী কৰাটো সহজ হ’ব পাৰে।
এই তিনিটা উদাহৰণৰ উদ্দেশ্য এইটো প্রমাণ কৰা নহয় যে প্রতিটো ব্যৱসায়ে নিশ্চিতভাৱে লাভ দিব। উদ্দেশ্য হ’ল- চৰকাৰী সাহায্যক যদি উৎপাদনমুখী মূলধন, প্রশিক্ষণ আৰু বজাৰৰ সৈতে সংযোগৰ সমন্বিত ব্যৱস্থালৈ ৰূপান্তৰ কৰা যায়, তেন্তে সাহায্যৰ অর্থনৈতিক ফলাফল অধিক বহুমুখী হ’ব পাৰে।
কমসংখ্যক হিতাধিকাৰী, অধিক মূলধন আৰু অধিক কর্মসংস্থাপন
এইখিনিতে চৰকাৰী ব্যয়ৰ বণ্টন সম্পর্কে এটা গুরুত্বপূর্ণ প্রস্তার বিবেচনা কৰিব পাৰি।
ধৰা হওক, চৰকাৰৰ হাতত ১০০ কোটি টকাৰ এটা বিশেষ উৎপাদনমুখী সাহায্য পুঁজি আছে। এই ধনেৰে যদি ৫০,০০০ ব্যক্তিক ২০,০০০ টকাকৈ দিয়া হয়, তেন্তে মুঠ বিতৰণৰ পৰিমাণ হ’ব ১০০ কোটি টকা। কিন্তু ২০,০০০ টকাৰে প্রতিটো ক্ষেত্রতে এটা স্বতন্ত্র আৰু স্থায়ী ব্যৱসায় গঢ়ি তোলা কঠিন হ’ব পাৰে। আনহাতে একে ১০০ কোটি টকা যদি ৫,০০০ সম্ভাব্য উদ্যোগীক ২ লাখ টকাকৈ প্রদান কৰা হয়, তেন্তেও মুঠ পুঁজিৰ পৰিমাণ একেই থাকিব। প্রথম ব্যৱস্থাত অধিকসংখ্যক মানুহে সীমিত পৰিমাণৰ সাহায্য লাভ কৰিব। দ্বিতীয় ব্যৱস্থাত তুলনামূলকভাৱে কমসংখ্যক ব্যক্তিয়ে উৎপাদনমুখী কাম আৰম্ভ কৰাৰ বাবে অধিক পৰিমাণৰ মূলধন লাভ কৰিব। দ্বিতীয় ব্যৱস্থাটো সফল হ’লে এই ৫,০০০ উদ্যোগীয়ে নিজে উপাৰ্জন কৰাৰ লগতে আন মানুহকো কামত নিয়োগ কৰিব পাৰে। অৱশ্যে সকলো উদ্যোগ সফল নহ’ব; সেয়েহে এই মডেলৰ ফলাফল মূল্যায়নৰ বাবে পাইলট প্রকল্প, নিয়মীয়া পর্যবেক্ষণ আৰু স্বচ্ছ হিচাপ-নিকাচৰ ব্যৱস্থা থাকিব লাগিব।
সাহায্যৰ মানসিকতা, কর্মসংস্কৃতি আৰু সামাজিক গাঁথনি
অর্থনীতি কেৱল টকা-পইচাৰ হিচাপ নহয়। ই মানুহৰ মানসিকতা, কর্মসংস্কৃতি আৰু সামাজিক সম্পৰ্কৰ সৈতেও গভীৰভাৱে জড়িত। যদি কোনো ব্যক্তি দীর্ঘদিন ধৰি উপাৰ্জনৰ কোনো বিকল্প পথ নেদেখাকৈ কেৱল বাহ্যিক আর্থিক সাহায্যৰ ওপৰত নিৰ্ভৰ কৰিবলগীয়া হয়, তেন্তে কেতিয়াবা নিজৰ উপাৰ্জন সৃষ্টিৰ সামৰ্থ্যৰ ওপৰত তেওঁৰ আস্থা হ্রাস পাব পাৰে। বিশেষকৈ যেতিয়া প্রশিক্ষণ, ঋণ, বজাৰ আৰু উদ্যোগ স্থাপনৰ সুযোগ সীমিত থাকে, তেতিয়া মানুহে নতুন কাম আৰম্ভ কৰাৰ পৰিৱৰ্তে বৰ্তমানৰ নিৰ্ভৰশীল অৱস্থাটোকে নিৰাপদ বুলি ভাবিব পাৰে। কিন্তু এই কথাটো সাৱধানে বিশ্লেষণ কৰা প্রয়োজন। আর্থিক সাহায্য লাভ কৰা মানেই মানুহ কর্মবিমুখ হৈ পৰে- এনে সিদ্ধান্তৰ পক্ষে সর্বজনীন প্রমাণ নাই। বহু দৰিদ্ৰ পৰিয়ালৰ বাবে সামান্য আর্থিক সাহায্যই সন্তানৰ শিক্ষা অব্যাহত ৰখা, অসুস্থতাৰ চিকিৎসা কৰা অথবা জীৱিকাৰ কাম চলাই নিয়াত সহায় কৰে। দৰিদ্ৰতাৰ চাপ হ্রাস পালে কেতিয়াবা মানুহে নতুন কাম আৰম্ভ কৰাৰ সুযোগো লাভ কৰে। সেয়েহে সমস্যাটো সাহায্য প্রদানত নহয়; সমস্যাটো হ’ল সাহায্যৰ সৈতে যদি দক্ষতা, উপাৰ্জনৰ সুযোগ আৰু অর্থনৈতিক অগ্ৰগতিৰ পথ সংযুক্ত নহয়, তেন্তে দীর্ঘম্যাদী আত্মনিৰ্ভৰশীলতা সৃষ্টি কৰাটো কঠিন হ’ব পাৰে।
এজন যুৱকে যদি ২ লাখ টকাৰ মূলধন, ব্যাৱসায়িক প্রশিক্ষণ আৰু বজাৰৰ সৈতে সংযোগ লাভ কৰি নিজৰ উদ্যোগ আৰম্ভ কৰিব পাৰে, তেন্তে তেওঁৰ আত্মবিশ্বাস বৃদ্ধি পোৱাৰ সম্ভাৱনা থাকে। তেওঁ কেৱল নিজৰ উপাৰ্জনৰ কথা নাভাবি পৰিয়ালৰ আন সদস্যকো কামত নিয়োগ কৰাৰ কথা ভাবিব পাৰে। ইয়াৰ বিপৰীতে উৎপাদনমুখী সুযোগৰ অভাৱত বহু যুৱক-যুৱতীয়ে চৰকাৰী চাকৰি, অস্থায়ী কাম অথবা আনৰ সহায়ৰ ওপৰত নিৰ্ভৰ কৰি থাকিবলগীয়া হ’ব পাৰে। এখন সমাজৰ বাবে দুয়োটা অৱস্থাৰ মাজৰ পাৰ্থক্য গুৰুত্বপূর্ণ। প্রথম অৱস্থাত মানুহৰ মাজত উদ্যোগী মনোভাব, দায়িত্ববোধ আৰু নতুন কাম সৃষ্টি কৰাৰ প্ৰৱণতা বৃদ্ধি পাব পাৰে। দ্বিতীয় অৱস্থাত উপাৰ্জনৰ সুযোগ সীমিত থাকিলে হতাশা, কর্মসংস্থাপনৰ অনিশ্চয়তা আৰু অর্থনৈতিক নিৰ্ভৰশীলতা অব্যাহত থাকিব পাৰে। অৱশ্যে কর্মসংস্কৃতিৰ পৰিৱৰ্তন কেৱল ব্যক্তিগত ইচ্ছাৰ ওপৰত নিৰ্ভৰ নকৰে। বজাৰৰ অভাৱ, বানপানী, যোগাযোগ ব্যৱস্থাৰ দুৰ্বলতা, সুলভ ঋণৰ অভাৱ আৰু প্ৰশিক্ষণৰ সীমাবদ্ধতায়ো মানুহৰ উদ্যোগী হোৱাৰ সামর্থ্যক প্রভাৱিত কৰে। সেয়েহে আত্মনিৰ্ভৰশীলতাৰ আহ্বানৰ সৈতে চৰকাৰী প্ৰতিষ্ঠান আৰু বজাৰ ব্যৱস্থাৰ দায়িত্বও জড়িত।
অসমৰ অৰ্থনীতিৰ বাবে এই পৰিৱৰ্তন কিয় প্রয়োজনীয়?
PRS Legislative Research-এ বিশ্লেষণ কৰা অসমৰ ২০২৬-২৭ বাজেট অনুসৰি ২০২৫-২৬ বিত্তীয় বৰ্ষত অসমৰ অৰ্থনীতিৰ প্ৰকৃত বৃদ্ধিৰ হাৰ ১০ শতাংশ বুলি অনুমান কৰা হৈছে। একে সময়তে বর্তমান মূল্যৰ হিচাপত অসমৰ অৰ্থনীতিত কৃষি, উৎপাদন আৰু সেৱা খণ্ডৰ অৱদান ক্রমে প্রায় ৩৫ শতাংশ, ২২ শতাংশ আৰু ৪৩ শতাংশ বুলি অনুমান কৰা হৈছে। এই তথ্যই অসমৰ অৰ্থনীতিৰ বহুমুখী গাঁথনিৰ কথা প্রকাশ কৰে। কৃষি এতিয়াও গুৰুত্বপূর্ণ, কিন্তু সেৱা আৰু উৎপাদন খণ্ডও অর্থনৈতিক বৃদ্ধিৰ অংশীদাৰ। এতিয়া প্রশ্নটো হ’ল- এই অর্থনৈতিক বৃদ্ধিৰ সুযোগ অসমৰ গাঁও আৰু সৰু চহৰৰ সাধাৰণ মানুহৰ উপাৰ্জনৰ সৈতে কিমান গভীৰভাৱে সংযুক্ত হৈছে?
অসমত স্থানীয় সম্পদৰ ভিত্তিত বহু ধৰণৰ ক্ষুদ্র উদ্যোগ গঢ়ি তোলাৰ সুযোগ আছে। উদাহৰণস্বৰূপে-
বাঁহ-বেতৰ সামগ্ৰীৰ আধুনিক উৎপাদন আৰু বিপণন
খাদ্য প্রক্রিয়াকৰণ, আচাৰ, মছলা আৰু শুকান খাদ্য প্রস্তুত
দুগ্ধ উৎপাদন, কণী উৎপাদন আৰু মৎস্য পালন
কাঠফুলা, ফুল আৰু উচ্চ মূল্যৰ শাক-পাচলি খেতি
স্থানীয় বস্ত্র, হস্ততাঁত আৰু হস্তশিল্প
পর্যটনকেন্দ্রিক ক্ষুদ্র সেৱা, হোমষ্টে আৰু স্থানীয় খাদ্যৰ ব্যৱসায়।
এইবোৰ কেৱল চৰকাৰী আঁচনিৰ তালিকাত সীমাবদ্ধ থাকিলে নহ’ব। প্রকৃত প্রয়োজন হ’ল কোন অঞ্চলত কোন সামগ্ৰীৰ চাহিদা আছে, কিমান উৎপাদন কৰিলে লাভজনক হ’ব, কেঁচামাল ক’ত পোৱা যাব আৰু উৎপাদিত সামগ্রী কেনেকৈ বিক্ৰী কৰা হ’ব, তাৰ সুনির্দিষ্ট পৰিকল্পনা। অসম চৰকাৰৰ নগৰ উন্নয়ন বিভাগৰ অধীনত ৰাষ্ট্ৰীয় নগৰীয়া জীৱিকা অভিযানৰ স্ব-নিয়োজন কাৰ্যসূচীয়েও নগৰীয়া দৰিদ্ৰ লোকৰ ক্ষুদ্র উদ্যোগ স্থাপন, প্রশিক্ষণ, বেংক ঋণ আৰু বজাৰ-সম্পর্কীয় সহায়ৰ কথা উল্লেখ কৰিছে, অর্থাৎ উৎপাদনমুখী সাহায্যৰ ধাৰণাটো সম্পূর্ণ নতুন নহয়। প্রয়োজন হ’ল এনে কাৰ্যসূচীৰ পৰিসৰ, ফলাফল আৰু জনসাধাৰণৰ অংশগ্রহণক অধিক সু-সংহত কৰা।
যদি এটা ক্ষুদ্র উদ্যোগে মাহে ২০,০০০ টকা সৃষ্টি কৰিব পাৰে, তেন্তে বছৰত সেই পৰিমাণ ২,৪০,০০০ টকা। যদি উদ্যোগটোরে পাঁচজনৰ কর্মসংস্থাপন সৃষ্টি কৰে, তেন্তে ইয়াৰ সামাজিক প্রভাৱ কেৱল এজন হিতাধিকাৰীৰ মাজতে সীমাবদ্ধ নাথাকে। অৱশ্যে সকলো উদ্যোগে এনে ফলাফল দিব বুলি ধৰি ল’ব নোৱাৰি। কিন্তু চৰকাৰী নীতিৰ লক্ষ্য হ’ব লাগে যিবোৰ উদ্যোগৰ সফল হোৱাৰ বাস্তৱ সম্ভাৱনা আছে, সেইবোৰ চিনাক্ত কৰি উপযুক্ত সহায় আগবঢ়োৱা।
চৰকাৰী ঋণ: উন্নয়নৰ আহিলা নে ভৱিষ্যতৰ বোজা?
আত্মনিৰ্ভৰশীল অর্থনীতিৰ আলোচনা কেৱল ব্যক্তিগত উদ্যোগতে সীমাবদ্ধ থাকিব নোৱাৰে। চৰকাৰৰ নিজৰ বিত্তীয় স্বাধীনতাও সমানেই গুৰুত্বপূর্ণ। পথ, দলং, চিকিৎসালয়, শিক্ষা প্রতিষ্ঠান, বিদ্যুৎ, পানী যোগান আৰু অন্যান্য আন্তঃগাঁথনিৰ বাবে চৰকাৰে ঋণ ল’ব পাৰে। এনে ঋণৰ জৰিয়তে নির্মিত সম্পদে যদি দীর্ঘদিন ধৰি উৎপাদনশীলতা বৃদ্ধি কৰে, কর্মসংস্থাপন সৃষ্টি কৰে আৰু ৰাজ্যৰ উপাৰ্জনৰ ভিত্তি শক্তিশালী কৰে, তেন্তে ঋণ উন্নয়নৰ এক যুক্তিসংগত আহিলা হ’ব পাৰে। কিন্তু ঋণ লৈ কৰা ব্যয়ৰ পৰা যদি পর্যাপ্ত অর্থনৈতিক লাভ সৃষ্টি নহয়, তেন্তে সেই ঋণৰ মূলধন আৰু সুত পৰিশোধৰ দায়িত্ব ভৱিষ্যতৰ বাজেটৰ ওপৰত পৰে। ইয়াৰ ফলত শিক্ষা, স্বাস্থ্য, গাঁও উন্নয়ন অথবা উৎপাদনমুখী বিনিয়োগৰ বাবে উপলব্ধ ধনৰ ওপৰত চাপ সৃষ্টি হ’ব পাৰে।
PRSৰ অসমৰ ২০২৬-২৭ বাজেট বিশ্লেষণ অনুসৰি ৰাজ্যখনৰ বিত্তীয় ঘাটি ২০২৫-২৬ বৰ্ষৰ সংশোধিত হিচাপত ৰাজ্যিক মুঠ ঘৰুৱা উৎপাদনৰ ৬.৭ শতাংশ বুলি অনুমান কৰা হৈছিল। ২০২৬-২৭ বৰ্ষৰ বাজেটত এই ঘাটি ৩ শতাংশলৈ হ্রাস কৰাৰ লক্ষ্য নির্ধাৰণ কৰা হৈছে। এই দুটা সংখ্যা ক্রমে সংশোধিত অনুমান আৰু বাজেটৰ লক্ষ্য; ইয়াক একেধৰণৰ বাস্তৱ ব্যয়ৰ পৰিসংখ্যা বুলি গণ্য কৰিব নালাগে।
এই তথ্যই ৰাজ্যৰ বিত্তীয় পৰিকল্পনাৰ গুৰুত্ব স্পষ্ট কৰে। ঋণৰ পৰিমাণৰ লগতে ঋণ লৈ কৰা ব্যয়ৰ গুণগত মান, তাৰ পৰা সৃষ্টি হোৱা সম্পদ আৰু ভৱিষ্যতৰ উপাৰ্জনৰ সম্ভাৱনাও মূল্যায়ন কৰা প্রয়োজন।
বৈদেশিক ঋণ আৰু টকাৰ বিনিময় হাৰঃ কম সুত মানেই কম ব্যয় নহয়
বৈদেশিক ঋণৰ ক্ষেত্ৰত এটা অতি গুৰুত্বপূর্ণ বিষয় হ’ল মুদ্রাৰ বিনিময় হাৰ। বিদেশী প্রতিষ্ঠান বা বহুপক্ষীয় বিত্তীয় সংস্থাৰ পৰা লোৱা সকলো ঋণ ডলাৰত লোৱা নহয়। ঋণৰ মুদ্রা, সুতৰ হাৰ, পৰিশোধৰ সময়সীমা আৰু চৰ্ত অনুসৰি ইয়াৰ প্ৰকৃত ব্যয় বেলেগ বেলেগ হয়। কিছুমান বৈদেশিক ঋণৰ সূতৰ হাৰ তুলনামূলকভাৱে কম আৰু পৰিশোধৰ সময়সীমাও দীঘলীয়া হ’ব পাৰে। সেয়েহে কেৱল বৈদেশিক উৎসৰ পৰা ঋণ লোৱাৰ বাবেই সেই ঋণ ক্ষতিকাৰক বুলি ক’ব নোৱাৰি। কিন্তু ঋণ যদি ডলাৰত পৰিশোধ কৰিবলগীয়া হয়, তেন্তে টকাৰ মূল্য হ্রাস পালে একে পৰিমাণৰ ডলাৰ পৰিশোধ কৰিবলৈ অধিক ভাৰতীয় টকাৰ প্রয়োজন হয়।
ধৰা হওক, এখন চৰকাৰে বা কোনো চৰকাৰী প্রতিষ্ঠানে ১০ কোটি ডলাৰৰ ঋণ ল’লে। যদি ঋণ পৰিশোধৰ সময়ত বিনিময় হাৰ প্ৰতি ডলাৰত ৮৩ টকা হয়, তেন্তে ১০ কোটি ডলাৰৰ মূলধনৰ ভাৰতীয় মুদ্রাত মূল্য হ’ব ১০ কোটি ৮৩ × ৮৩০ কোটি টকা। কিন্তু যদি পাছলৈ বিনিময় হাৰ প্ৰতি ডলাৰত ৯০ টকালৈ বৃদ্ধি পায়, তেন্তে একে ১০ কোটি ডলাৰৰ মূল্য হ’ব ১০ কোটি ৯০× ৯০০ কোটি টকা। অৰ্থাৎ ঋণৰ ডলাৰ মূল্য একেই থাকিলেও কেৱল বিনিময় হাৰৰ পৰিৱৰ্তনৰ বাবে ভাৰতীয় মুদ্রাত মূলধনৰ মূল্য ৭০ কোটি টকা বৃদ্ধি পাব পাৰে।
এতিয়া সুতৰ প্ৰভাৱো চোৱা যাওক। যদি ঋণৰ বাৰ্ষিক সুতৰ হাৰ ৩ শতাংশ হয়, তেন্তে ১০ কোটি ডলাৰৰ ওপৰত এবছৰৰ সুত হ’ব ৩০ লাখ ডলাৰ। প্ৰতি ডলাৰত ৮৩ টকাৰ হিচাপত এই সুতৰ পৰিমাণ ২৪.৯ কোটি টকা। কিন্তু বিনিময় হাৰ ৯০ টকালৈ বৃদ্ধি পালে একে ৩০ লাখ ডলাৰৰ সূত পৰিশোধ কৰিবলৈ ২৭ কোটি টকাৰ প্রয়োজন হ’ব, অর্থাৎ কেৱল বিনিময় হাৰৰ পৰিৱৰ্তনৰ বাবে এবছৰৰ সুত পৰিশোধৰ ব্যয় ২.১ কোটি টকা বৃদ্ধি পাব পাৰে।
এইবোৰ উদাহৰণমূলক হিচাপ। বাস্তৱ ঋণৰ পৰিশোধৰ সময়সূচী, কিস্তি, সুত গণনাৰ পদ্ধতি আৰু বিনিময় হাৰৰ পৰিৱৰ্তন অনুসৰি প্ৰকৃত ব্যয় বেলেগ হ’ব। তথাপি ইয়াৰ পৰা এটা মৌলিক অর্থনৈতিক সত্য স্পষ্ট হয়- বৈদেশিক ঋণৰ সুত কম হ’লেও মুদ্রাৰ বিনিময় হাৰৰ বিপদ সম্পূর্ণৰূপে নোহোৱা নহয়। ভাৰতৰ বৈদেশিক ঋণৰ চৰকাৰী তথ্যও এই বিষয়টোৰ গুৰুত্ব প্রমাণ কৰে। বিত্ত মন্ত্ৰ্যালয়ৰ Department of Economic Affairs India External Debt- A Status Report 2024-25 অনুসৰি ২০২৫ চনৰ মাৰ্চৰ শেষত ভাৰতৰ বৈদেশিক ঋণৰ পৰিমাণ আছিল প্রায় ৭৩৬.৪ বিলিয়ন আমেৰিকান ডলাৰ। ইয়াৰ প্রায় ৫৪.২ শতাংশ ডলাৰত নিৰ্ধাৰিত আছিল। একে সময়তে বৈদেশিক ঋণৰ পৰা সৃষ্টি হোৱা মূল্যায়নজনিত পৰিৱৰ্তনৰ ওপৰতো চৰকাৰী প্রতিবেদনত গুৰুত্ব আৰোপ কৰা হৈছে। ইয়াৰ অৰ্থ এইটো নহয় যে ভাৰতৰ সকলো বৈদেশিক ঋণ চৰকাৰৰ প্ৰত্যক্ষ ঋণ। এই মুঠ পৰিমাণত চৰকাৰী, বিত্তীয় প্রতিষ্ঠান আৰু অন্যান্য খণ্ডৰ ঋণো অন্তর্ভুক্ত। কিন্তু ডলাৰৰ মূল্য বৃদ্ধি পালে বৈদেশিক মুদ্রাত নির্ধাৰিত দায়বদ্ধতাৰ ভাৰতীয় মুদ্রাত মূল্য বৃদ্ধি পাব পাৰে- এই বিপদৰ কথা নীতি নির্ধাৰণৰ সময়ত বিবেচনা কৰা উচিত। সেয়েহে চৰকাৰৰ বাবে প্রশ্নটো কেৱল ক’ৰ পৰা কম সুতত ঋণ পোৱা যাব, সেয়াই নহয়। প্রশ্নটো হ’ল- ঋণৰ পৰা সৃষ্টি হোৱা সম্পদে ভবিষ্যতে কিমান উপার্জন বা উৎপাদনশীলতা বৃদ্ধি কৰিব আৰু বিনিময় হাৰৰ বিপদ কেনেকৈ নিয়ন্ত্ৰণ কৰা হ’ব?
ঋণৰ ধন ক’ত ব্যয় কৰা হৈছে, সেয়াই মূল কথা
ঋণক সম্পূর্ণৰূপে বেয়া বুলি কোৱাটো অর্থনৈতিকভাৱে শুদ্ধ নহয়। যদিহে চৰকাৰে ঋণ লৈ এনে পথ নির্মাণ কৰে, যাৰ ফলত কৃষকে বজাৰলৈ সহজে সামগ্রী নিব পাৰে, পৰিবহণৰ ব্যয় হ্রাস পায় আৰু উদ্যোগৰ বিকাশ ঘটে, তেন্তে সেই ঋণে অর্থনৈতিক লাভ সৃষ্টি কৰিব পাৰে। একেদৰে বিদ্যুৎ, পানী যোগান, চিকিৎসা আৰু শিক্ষা খণ্ডত সঠিকভাৱে কৰা বিনিয়োগে উৎপাদনশীলতা বৃদ্ধি কৰিব পাৰে। কিন্তু ঋণ লৈ কৰা ব্যয় যদি দীর্ঘম্যাদী উৎপাদনশীল সম্পদ সৃষ্টি কৰাত ব্যর্থ হয় তেন্তে ভৱিষ্যৎ প্রজন্মই তাৰ দায় বহন কৰিব লাগিব, অথচ তেওঁলোকে সমান পৰিমাণৰ অৰ্থনৈতিক লাভ নাপাবও পাৰে। সেয়েহে চৰকাৰী ঋণৰ ক্ষেত্ৰত তিনিটা প্রশ্নৰ উত্তৰ স্পষ্ট হোৱা উচিত-
প্রথমতে, ঋণ লৈ কৰা ব্যয়ৰ পৰা কি স্থায়ী সম্পদ সৃষ্টি হ’ব? দ্বিতীয়তে, সেই সম্পদে ভৱিষ্যতে উৎপাদন, উপার্জন অথবা জনসাধাৰণৰ জীৱনৰ মান কিমান উন্নত কৰিব? তৃতীয়তে, মূলধন আৰু সুত পৰিশোধৰ বাবে ভৱিষ্যতৰ বাজেটত কিমান ধনৰ প্ৰয়োজন হ’ব আৰু তাৰ দায়িত্ব কেনেকৈ বহন কৰা হ’ব? এই তিনিটা প্ৰশ্নৰ উত্তৰ নোহোৱাকৈ কেৱল ঋণৰ পৰিমাণ বৃদ্ধি কৰাটো উন্নয়নৰ নিৰ্ভৰযোগ্য মাপকাঠী হ’ব নোৱাৰে।
অসমৰ বাবে এক নতুন উৎপাদনমুখী সাহায্য মডেল
অসম চৰকাৰে সামাজিক সুৰক্ষা আঁচনিৰ সমান্তৰালভাৱে এক বিস্তৃত উৎপাদনমুখী সাহায্য কাৰ্যসূচী গঢ়ি তোলাৰ কথা বিবেচনা কৰিব পাৰে। এই কাৰ্যসূচীৰ উদ্দেশ্য হ’ব সাহায্যক উপাৰ্জনৰ সুযোগলৈ আৰু উপাৰ্জনৰ সুযোগক দীর্ঘম্যাদী অর্থনৈতিক আত্মনিৰ্ভৰশীলতালৈ ৰূপান্তৰ কৰা। ইয়াৰ বাবে কেইটামান ব্যৱস্থা গ্রহণ কৰিব পাৰি।
প্রথমতে, ১-২ লাখ টকাৰ পৰিসৰৰ উদ্যোগমূলক সহায়। স্থানীয় বজাৰ আৰু প্ৰকল্পৰ প্ৰয়োজন অনুসৰি যোগ্য উদ্যোগীক পর্যাপ্ত মূলধন প্রদান কৰিব লাগে। সকলোকে একে পৰিমাণৰ ধন দিয়াৰ পৰিৱৰ্তে ব্যৱসায়ৰ প্রয়োজন আৰু বাস্তৱ সম্ভাৱনাৰ ভিত্তিত সহায়ৰ পৰিমাণ নির্ধাৰণ কৰা উচিত। দ্বিতীয়তে, ধনৰ সৈতে প্রশিক্ষণ আৰু পৰামৰ্শ। কেৱল টকা দিয়াটোৱেই যথেষ্ট নহয়। উদ্যোগীসকলক হিচাপ-নিকাচ, উৎপাদন, গুণগত মান, বিপণন, ডিজিটেল পে’মেণ্ট আৰু ব্যৱসায় পৰিচালনাৰ প্রশিক্ষণ প্রদান কৰিব লাগে।
তৃতীয়তে, বজাৰৰ সৈতে সংযোগ। উৎপাদিত সামগ্রী বিক্ৰীৰ বাবে চৰকাৰী ক্রয়, সমবায়, স্থানীয় দোকান, অনলাইন বিপণন আৰু বৃহৎ ব্যাৱসায়িক প্ৰতিষ্ঠানৰ সৈতে সংযোগৰ ব্যৱস্থা কৰিব পাৰি।
চতুর্থতে, পর্যায়ভিত্তিক ধন মুকলি। প্ৰকল্পৰ ধৰণ অনুসৰি প্ৰাৰম্ভিক পুঁজি, উৎপাদন আৰম্ভ কৰাৰ ধন আৰু প্রয়োজনীয় কার্যকৰী মূলধন পর্যায়ক্রমে প্রদান কৰিব পাৰি। কিন্তু অতিৰিক্ত কাগজ-পত্ৰ আৰু জটিল চৰ্তৰ বোজাই যাতে ক্ষুদ্র উদ্যোগীক নিৰুৎসাহিত নকৰে, তাৰ প্ৰতিও লক্ষ্য ৰাখিব লাগিব।
পঞ্চমতে, সফলতাৰ স্বচ্ছ মূল্যায়ন। কিমানজনক ধন দিয়া হ’ল, তাৰ লগতে কিমানজনৰ উদ্যোগ চলি আছে, কিমানজনৰ উপাৰ্জন বৃদ্ধি পাইছে, কিমান নতুন কর্মসংস্থাপন সৃষ্টি হৈছে আৰু কিমান উদ্যোগ তিনি বছৰ বা পাঁচ বছৰ পাছতো সক্রিয় হৈ আছে- এই সূচকসমূহৰ ভিত্তিত আঁচনিৰ সফলতা মূল্যায়ন কৰা উচিত।
ষষ্ঠতে, ব্যৰ্থতাৰ পৰা শিকাৰ ব্যৱস্থা। প্রতিটো ব্যৱসায় সফল নহ’ব। বজাৰৰ পৰিৱৰ্তন, প্রাকৃতিক দুর্যোগ, ৰোগ, উৎপাদন ব্যয় বৃদ্ধি আৰু অন্যান্য কাৰণত উদ্যোগ ব্যর্থ হ’ব পাৰে। সেয়েহে ব্যর্থ উদ্যোগীক কেৱল দোষাৰোপ কৰাৰ পৰিৱৰ্তে কাৰণ বিশ্লেষণ কৰি পুনৰ প্ৰশিক্ষণ, পুনৰ পৰিকল্পনা অথবা বিকল্প জীৱিকাৰ সুযোগ প্রদান কৰিব লাগে। এই ব্যৱস্থাৰ জৰিয়তে চৰকাৰী ধনৰ সামাজিক আৰু অর্থনৈতিক ফলাফল অধিক স্পষ্টভাবে মূল্যায়ন কৰিব পৰা যাব।
আত্মনিৰ্ভৰশীলতা মানে কেৱল চৰকাৰৰ ওপৰত নিৰ্ভৰ নকৰা নহয়
আত্মনিৰ্ভৰশীল অর্থনীতিৰ অৰ্থ চৰকাৰে সকলো দায়িত্বৰ পৰা আঁতৰি থকা নহয়, বৰং চৰকাৰৰ ভূমিকা হ’ব মানুহে যাতে নিজৰ সামর্থ্য বিকাশ কৰিব পাৰে, সেই পৰিৱেশ সৃষ্টি কৰা। এজন কৃষকে যদি উন্নত বীজ, প্রযুক্তি, সুলভ ঋণ আৰু বজাৰ লাভ কৰে, তেন্তে তেওঁ নিজৰ উপার্জন বৃদ্ধি কৰিব পাৰে। এজন যুৱকে যদি দক্ষতা আৰু প্ৰাৰম্ভিক মূলধন লাভ কৰে, তেন্তে তেওঁ নতুন উদ্যোগ আৰম্ভ কৰিব পাৰে। এগৰাকী মহিলাই যদি প্রশিক্ষণ, উৎপাদনমুখী সহায় আৰু বিক্ৰীৰ সুযোগ লাভ কৰে, তেন্তে তেওঁ পৰিয়ালৰ উপাৰ্জনৰ অন্যতম উৎস হৈ উঠিব পাৰে। এই সকলো ক্ষেত্ৰতে চৰকাৰৰ সহায়ৰ প্ৰয়োজন আছে। কিন্তু সহায়ৰ লক্ষ্য হ’ব লাগে মানুহৰ সামর্থ্য বৃদ্ধি কৰা, কেৱল সাময়িক আর্থিক অভাৱ পূৰণ কৰি যোৱা নহয়। একে সময়তে যিসকল বৃদ্ধ, অসুস্থ, বিশেষভাৱে সক্ষম অথবা কর্মসংস্থাপনৰ সুযোগ লাভ কৰিবলৈ অক্ষম, তেওঁলোকৰ বাবে সামাজিক সুৰক্ষা অব্যাহত ৰখাটো এখন দায়িত্বশীল কল্যাণকামী ৰাজ্যৰ কৰ্তব্য। সেয়েহে আত্মনির্ভৰশীলতাৰ অর্থ সাহায্যহীনতা নহয়। ইয়াৰ অৰ্থ হ’ল- যিসকলক সাহায্যৰ প্রয়োজন, তেওঁলোকক সুৰক্ষা দিয়া আৰু যিসকলে উৎপাদন কৰিব পাৰে, তেওঁলোকক উপাৰ্জনৰ সামর্থ্য গঢ়ি তুলিবলৈ সুযোগ দিয়া।
সাহায্যৰ পৰা সামর্থ্যলৈ, ঋণৰ পৰা সম্পদলৈ
অর্থনৈতিক স্বাধীনতা কেৱল টকা লাভ কৰাৰ মাজত সীমাবদ্ধ নহয়। প্রকৃত স্বাধীনতা তেতিয়াহে আহে, যেতিয়া এজন মানুহে নিজৰ শ্রম, দক্ষতা আৰু উদ্যোগৰ জৰিয়তে নিজৰ ভৱিষ্যৎ নিৰ্মাণ কৰাৰ সামর্থ্য লাভ কৰে। অসমক পৰনিৰ্ভৰশীল অর্থনীতিৰ পৰা আত্মনিৰ্ভৰ অর্থনীতিলৈ আগুৱাই নিয়াৰ মূল মন্ত্র হ’ব পাৰে সামাজিক সুৰক্ষাৰ সৈতে উৎপাদনমুখী বিনিয়োগ, সাহায্যৰ সৈতে দক্ষতা, আৰু ঋণৰ সৈতে দায়িত্বশীল সম্পদ সৃষ্টি।
এনেধৰণৰ অন্যান্য বা-বাতৰিৰ বাবে লাইক কৰক অসম লাইভ ২৪ ৰ ফেচবুক পেজ